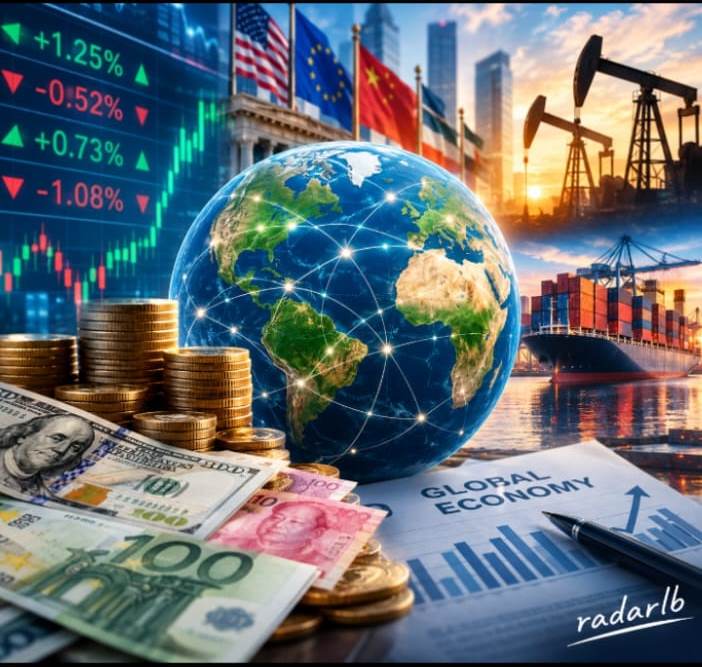
هذا الأسبوع، الأسواق أمام مجموعة ملفات مترابطة:
- الفيدرالي: بعد رفع الفائدة إلى 3.75%–4.00%، السؤال لم يعد هل سترتفع الفائدة، بل كم رفعاً إضافياً قد نشهد في المستقبل؟
- السندات الأميركية: عوائد مرتفعة تعني كلفة اقتراض أكبر على الحكومات والشركات والأسر، وبالتالي ضغطاً إضافياً على النمو.
- النفط ومضيق هرمز: أي عودة لارتفاع النفط قد تعني تضخماً أعلى وفائدة مرتفعة لفترة أطول.
- الذهب: عالق بين قوتين الفائدة والعوائد تضغطان عليه، والمخاطر الجيوسياسية تدعمانه.
- النمو العالمي: بيانات PMI ستكون اختباراً لقدرة الاقتصادات على تحمّل الفائدة والطاقة وكلفة التمويل المرتفعة.
- أميركا والصين: التجارة والتكنولوجيا والذكاء الاصطناعي تعود إلى الواجهة مع اللقاء المرتقب نهار الخميس بين الرئيسين الاميركي- والصيني
- الذكاء الاصطناعي: لم يعد ملفاً تكنولوجياً فقط حجم الاستثمارات والتمويل والديون يجعله ملفاً مالياً عالمياً أيضاً.
زياد ناصر الدين*
خبير مالي ومحلل اقتصادي